부모님 집을 받으면서 대출이나 전세보증금까지 자녀가 떠안으면 부담부증여다. 취득세는 떠안은 채무만큼은 매매로, 나머지는 증여로 나눠 계산한다. 다만 부모와 자녀 사이에는 채무를 떠안은 사실을 입증해야 이렇게 나눠 계산할 수 있다.
세율: 채무분은 매매, 나머지는 증여
- 떠안은 채무만큼: 돈을 주고 산 것으로 보아 주택 매매 세율 1~3%를 적용한다.
- 나머지: 시가인정액에서 채무를 뺀 금액에 증여 세율 3.5%를 적용한다.
- 세율 구간은 집 전체 가격으로: 1~3% 중 어느 구간인지는 떠안은 금액이 아니라 집 전체 가격으로 정한다는 조세심판원 결정이 있다.
증여분은 조정대상지역(2025년 10월부터 서울 전역과 경기 일부)의 시가표준액 3억 원 이상 주택이면 12%가 된다. 1세대 1주택자의 집을 배우자나 자녀가 받으면 3.5% 그대로다.
부모와 자녀 사이에는 입증이 먼저
부모와 자녀 사이 부담부증여는 원칙적으로 전부 증여로 본다. 채무가 실제로 있고 자녀에게 갚을 능력이 있다는 점을 입증해야 채무분이 매매로 인정된다.
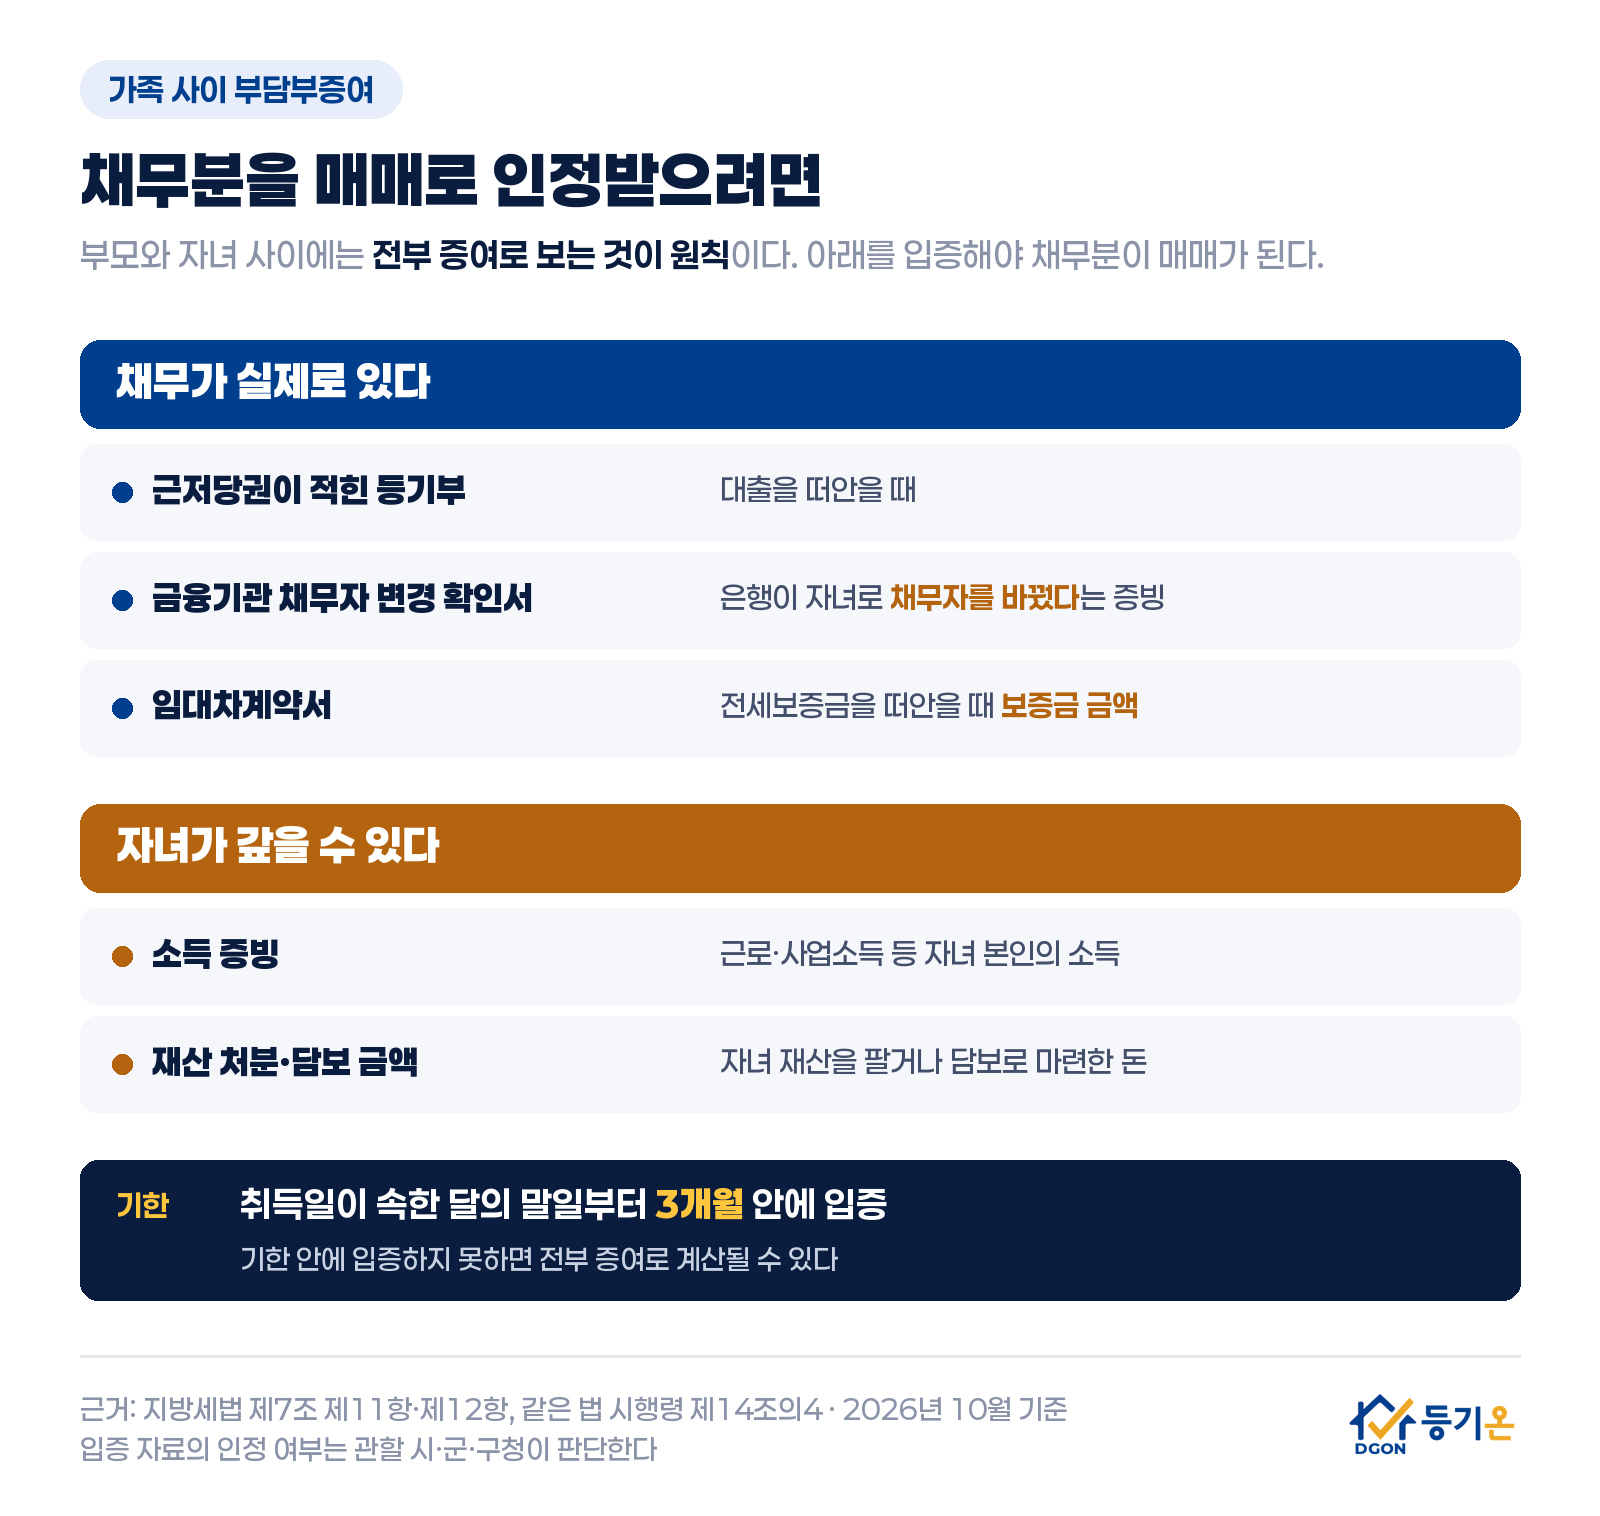
입증하지 못하면 위 예시에서 750만 원이던 취득세가 1,750만 원이 된다.
2026년부터 생긴 단서
2026년 1월부터 가족 사이 거래에서 대가가 시가보다 3억 원 이상 또는 30% 이상 낮으면 매매로 인정하지 않는다. 이 단서가 부담부증여의 채무분에도 걸리는지는 아직 해석이 정리되지 않았다.
글자 그대로 읽으면 떠안는 채무가 집값의 70%에 못 미칠 때 전부 증여로 볼 여지가 있다. 위 예시는 채무가 80%라 어느 해석으로도 나눠 계산된다. 채무 비율이 낮다면 신고하기 전에 관할 시·군·구청에 확인한다.
은행 동의와 부모님 쪽 세금
계약서에 "대출도 넘긴다"고만 적어서는 은행 채무자가 바뀌지 않는다. 대출을 넘기려면 은행이 자녀를 새 채무자로 승인해야 하고, 그 확인서가 위 입증 자료가 된다. 계약하기 전에 은행에 먼저 문의한다.
채무로 넘긴 부분은 부모님이 집을 판 것으로 보아 양도소득세 대상이 된다. 1세대 1주택 비과세에 해당하면 내지 않는다. 자녀가 내는 증여세는 채무를 뺀 금액을 기준으로 계산한다. 세 가지 세금을 함께 놓고 봐야 부담부증여가 유리한지 판단할 수 있으니, 계산은 세무 전문가와 한다.
등기 서류는 증여와 같다
등기소에 내는 부모님 서류, 자녀 서류, 함께 만드는 서류는 일반 증여 때와 같다. 자세한 목록은 증여등기 서류: 부모님 것, 자녀 것에 정리했다. 취득세 내는 법은 취득세 납부 방법에 있다.
등기온에 맡기면
부담부증여는 채무 종류와 금액, 집이 있는 지역에 따라 취득세가 크게 달라진다. 증여등기 상담 사전접수에 남겨 주시면 담당자가 먼저 검토하고 비용과 순서를 안내한다.
이 글은 일반적인 정보 제공을 목적으로 하며, 개별 사안에 대한 법률·세무 자문이 아니다. 세율은 주택 기준 표준세율이고 지방교육세·농어촌특별세는 따로 붙는다. 근거: 지방세법 제7조·제10조의2·제11조·제13조의2, 같은 법 시행령 제14조의4. (작성: 법무법인 시화가 운영하는 등기온, 2026년 10월 기준)